IDNtt examina la reciente doctrina del Tribunal Supremo sobre el derecho al olvido (STS 918/2026, de 15 de junio) y lo que implica para la due diligence reputacional y para la ejecución de operaciones de private equity y M&A.
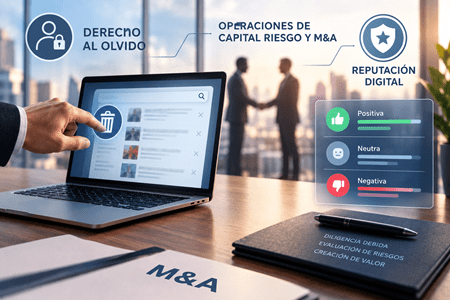
En una transacción de capital riesgo o de fusiones y adquisiciones, el precio no depende únicamente del EBITDA: depende también de cómo percibe el comprador el riesgo, y buena parte de esa percepción se forma hoy en los primeros segundos de una búsqueda del nombre en Google. Una información veraz, publicada de forma legítima y con interés en su día —un concurso lejano en el tiempo, una investigación archivada, una sanción ya prescrita, una condena luego indultada— puede seguir ligada, mucho después, al nombre de un fundador, un consejero o un directivo esencial, y erosionar la confianza, presionar la valoración e incluso comprometer la viabilidad de la operación. Sobre ese equilibrio entre información, tiempo y reputación vuelve a pronunciarse ahora el Tribunal Supremo.
Mediante su sentencia 918/2026, de 15 de junio, la Sala de lo Civil ha dado la razón en casación a un guardia civil y ha obligado a Google LLC a suprimir y bloquear diversos enlaces vinculados a su condena penal y al indulto posterior. Pero el valor de la resolución va mucho más allá del supuesto concreto: entrega a quienes trabajan en operaciones corporativas tanto un instrumento como, sobre todo, una llamada de atención.
- La reputación digital como una variable más del deal
Cualquier operación bien planteada incorpora ya una capa de due diligence reputacional: rastreo de adverse media sobre la compañía objetivo, sus socios, sus administradores y las personas que la controlan. La dificultad está en que los motores de búsqueda han borrado la distancia temporal que antes amortiguaba el pasado de una persona. Una noticia de hace más de diez años vuelve a la superficie hoy, en segundos, mezclada con contenido actual, y pasa a encabezar lo que se asocia a un nombre.
Para quien compra, ese hallazgo es una señal de alerta que reclama explicaciones. Para quien vende, es un elemento capaz de rebajar el precio, de endurecer las reps & warranties, de ensanchar las manifestaciones y garantías o, sin más, de enfriar el apetito inversor. Ordenar ese intangible antes de lanzar un proceso deja de ser maquillaje y se convierte en parte de la preparación de la operación.
- Sin resolución previa: una palanca que cabe en el calendario del proceso
A lo largo del procedimiento, Google defendió que no se le podía imputar “conocimiento efectivo” de una eventual ilicitud del tratamiento en tanto no existiera una resolución administrativa o judicial anterior que reconociera expresamente el derecho a la desindexación. El Supremo desmonta esa postura: la petición dirigida al propio buscador basta para poder litigar después, sin que sea necesaria una resolución administrativa o judicial previa.
El efecto práctico es inmediato y muy útil en un entorno transaccional, donde el tiempo apremia. La reclamación extrajudicial bien construida deja de ser un puro formalismo y se transforma en una actuación con relevancia jurídica que puede encajarse en la fase de preparación —el grooming previo a la venta— sin aguardar años a un pronunciamiento de la Agencia Española de Protección de Datos ni a una sentencia. Y, en caso de que el buscador la desestime, esa misma reclamación, junto con la documentación aportada y la respuesta recibida, cobra valor probatorio en un litigio ulterior.
- El tiempo transcurrido y la información financiera legítima
El segundo pilar de la sentencia es la ponderación entre la protección de datos del afectado y el interés de los usuarios en acceder a la información; y ahí es donde conecta de forma natural con el sector. El Supremo subraya que un tratamiento de datos lícito en origen puede dejar de serlo con el paso del tiempo. En este asunto consideró que el interés informativo estaba “prácticamente extinguido”, atendiendo al tiempo transcurrido, a la escasa proyección pública del interesado y a la ausencia de un interés histórico que justificara mantener aquellas publicaciones al alcance inmediato.
Llevado al terreno financiero: la cobertura mediática de un concurso cerrado hace años, de una operación frustrada, de un conflicto societario ya resuelto o de un proceso penal archivado o indultado no tiene por qué quedar unida para siempre al nombre de quien hoy aspira a dirigir un nuevo proyecto o a sentarse en un consejo. Que una información fuera lícita al publicarse no obliga a mantenerla indexada de manera indefinida bajo el nombre y apellidos de su protagonista.
- Desindexar no es borrar: lo que comprador y vendedor deben entender
Es la distinción que ningún profesional del M&A puede pasar por alto. La desindexación incide en lo fácil que resulta encontrar una información a partir de un nombre, no en que esa información exista o no. El contenido sigue disponible en su origen —hemeroteca, boletín oficial, resolución publicada en el CENDOJ, registros públicos como el BORME— aunque deje de figurar entre los resultados de una búsqueda por el nombre.
De ahí una conclusión de doble filo:
- Para el vendedor y su equipo directivo, el derecho al olvido abre la vía para depurar la exposición reputacional justo donde más pesa —la búsqueda nominal— tanto antes como durante el proceso.
- Para el fondo comprador, unos resultados “limpios” en Google no garantizan un historial limpio. Una due diligence seria no puede quedarse en el buscador: tiene que ir a las fuentes primarias, a las bases de datos especializadas de adverse media y KYC/AML, a los registros y a las hemerotecas. Dar por hecho que la falta de resultados equivale a la falta de hechos es un fallo de diligencia.
- Personas clave frente a la sociedad participada
Merece una precisión jurídica que condiciona todo el asesoramiento: el derecho al olvido corresponde a la persona física. Ampara a fundadores, socios, administradores y directivos, pero no a la compañía objetivo en cuanto tal. La reputación de la persona jurídica se protege por otros cauces —la tutela del honor, con su alcance más restringido, la competencia desleal, la propiedad intelectual e industrial o la retirada de contenidos ilícitos—, cada uno con sus propios responsables y fundamentos. Acertar en quién es el titular del derecho y en qué instrumento corresponde emplear es, justamente, donde la estrategia se gana o se pierde.
Esto resulta particularmente sensible en dos hitos del ciclo inversor: en la captación y estructuración —cuando el fondo evalúa al equipo gestor y a las personas de control— y en la antesala de la desinversión, cuando interesa que la huella digital tanto de los directivos clave como de la propia sociedad esté en orden ante compradores estratégicos, procesos competitivos o una eventual salida a bolsa.
- De la reputación digital a la estrategia de la operación
En IDNtt partimos de que, antes de intervenir sobre un conflicto de reputación o identidad digital dentro de una operación, hay que precisar qué contenido existe, dónde se aloja, quién lo difunde, quién lo indexa y cuál es la base jurídica idónea para actuar. No es lo mismo pedir la retirada de una publicación al medio que la hospeda, solicitar a un buscador que deje de vincularla a una búsqueda por el nombre, ejercer derechos ante una red social o combatir la difusión ilegítima de datos personales.
Con nuestra metodología de Ingeniería Regulatoria Digital incorporamos ese análisis a la propia lógica del deal: vigilamos y auditamos el entorno digital de la compañía objetivo y de sus personas clave, localizamos contenidos, responsables y canales de difusión, y precisamos qué mecanismos —jurídicos y técnicos— de eliminación, desindexación o regulación son viables y en qué plazos, de forma compatible con el calendario de la operación.
La doctrina que fija el Tribunal Supremo confirma algo decisivo para quien invierte y para quien vende: no todo puede eliminarse, pero tampoco todo lo que Internet retiene tiene derecho a seguir asociado indefinidamente a una persona. La Red puede guardar el pasado, aunque el ordenamiento pone límites a la manera en que ese pasado pesa sobre el presente —y, con él, sobre el valor y la ejecución de una operación.
IDNtt – www.idntt.net