Hace pocos meses, IDNtt, firma especializada en reputación digital, recibió la consulta de una empresa que ultimaba una operación de financiación relevante para abordar su expansión.
Las negociaciones con el banco iban por buen camino. Las cuentas eran sólidas, la compañía generaba beneficios de forma recurrente y nadie dudaba de su capacidad para devolver el préstamo.
En la recta final del análisis, sin embargo, surgieron dudas que nadie esperaba.
No salieron de la auditoría. Tampoco de los balances ni de las garantías.
Salieron de Internet.
Al buscar el nombre del empresario en Google aparecían varias noticias sobre un conflicto judicial antiguo, resuelto hacía años. Esa información seguía ahí, visible para cualquiera, aunque ya no se correspondía con su situación actual.
El efecto se notó enseguida. El banco no rechazó la operación, pero la frenó. Pidió información adicional, aclaraciones por escrito y más garantías.
La empresa no había cambiado. Facturaba lo mismo, tenía los mismos activos y la misma capacidad de repago.
Lo único distinto era la percepción de riesgo que transmitían unos resultados de búsqueda.
Este caso está lejos de ser aislado. Las firmas especializadas en reputación digital, derecho al olvido y eliminación de contenidos reciben cada vez más consultas ligadas a operaciones de financiación, procesos de inversión y due diligence. Hasta hace poco esto se consideraba un problema de imagen. Hoy afecta al acceso al crédito, a la valoración de las empresas y a la confianza económica.
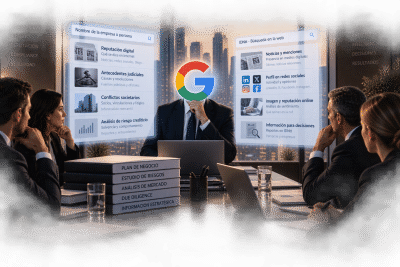
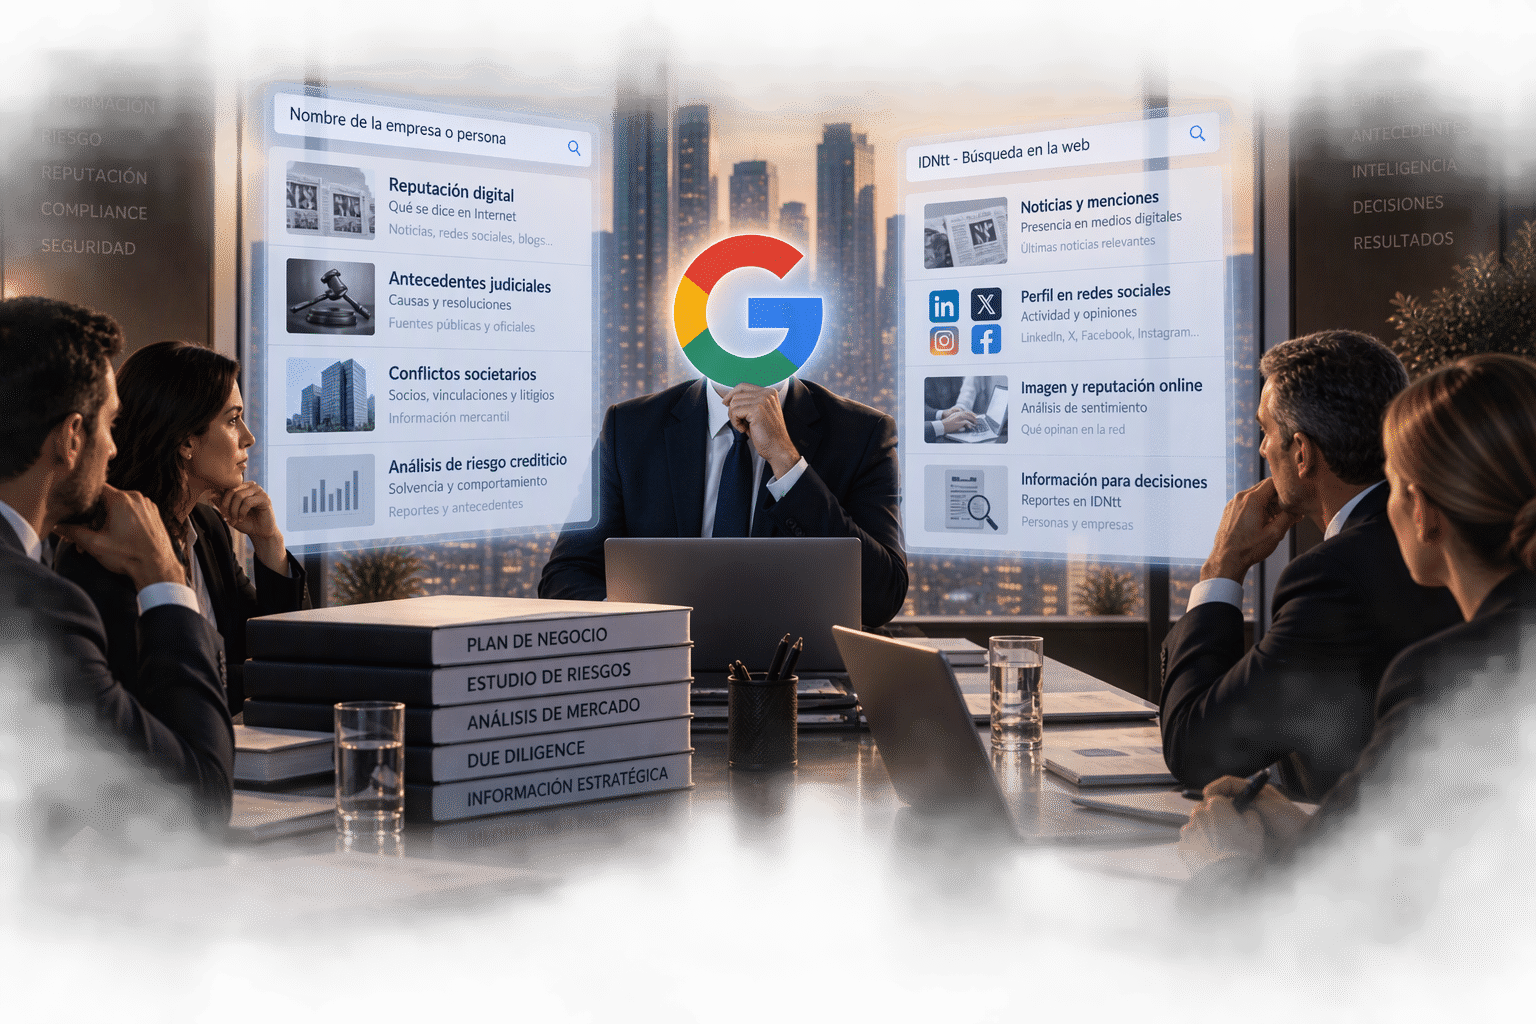
Porque, antes de que un director de riesgos abra un balance, es muy probable que alguien ya haya tecleado un nombre en Google.
El análisis de riesgos ya no se limita a las cuentas anuales
Durante décadas, los departamentos de riesgos se guiaron sobre todo por criterios financieros: solvencia, liquidez, historial de pagos, generación de caja y garantías.
Esos criterios siguen siendo decisivos, pero ya no son los únicos.
Con la digitalización, la reputación online ha entrado en la ecuación casi sin hacer ruido. Muchos manuales de riesgos no la recogen de forma expresa, pero pesa cada vez más en las decisiones.
Además, en parte ya es una obligación. La normativa de prevención del blanqueo de capitales exige a las entidades financieras conocer a su cliente y aplicar medidas de diligencia debida. En la práctica, esto incluye revisar de forma sistemática las noticias negativas (lo que el sector llama adverse media screening) sobre la empresa, sus administradores y sus titulares reales. Esa revisión la hacen herramientas automáticas que rastrean prensa, registros y fuentes abiertas. Una noticia antigua sobre una investigación ya archivada puede activar una alerta, y cada alerta obliga a un analista a revisar el expediente, pedir explicaciones y justificar por escrito por qué se sigue adelante.
Un analista obtiene hoy en segundos lo que antes costaba días de investigación. Una sola búsqueda puede devolver:
- litigios de hace años;
- conflictos entre socios;
- concursos de acreedores antiguos;
- noticias de prensa;
- comentarios en foros y webs de opiniones;
- campañas de desprestigio;
- sanciones administrativas;
- publicaciones en redes sociales.
Nada de esto basta, por sí solo, para decidir si se concede un crédito. Pero condiciona cómo se percibe el riesgo.
Y el crédito, en el fondo, siempre ha dependido de la confianza.
La reputación tiene un precio
En los mercados financieros hay una regla bien conocida: a más incertidumbre, más caro sale el dinero.
Por eso las grandes corporaciones invierten sumas millonarias en proteger su reputación. Hay ejemplos de sobra:
- En 2012, Barclays fue sancionado por manipular el Libor. Además de la multa, perdió a su consejero delegado y tuvo que dedicar años a recuperar la confianza de reguladores, clientes e inversores.
- En 2016 se supo que empleados de Wells Fargo habían abierto millones de cuentas sin consentimiento de los clientes. El daño a su reputación se tradujo en sanciones, salida de clientes y restricciones regulatorias durante años.
- La caída de Credit Suisse en 2023 mostró hasta qué punto la pérdida de confianza puede acelerar una crisis de liquidez, después de años de escándalos acumulados.
Esto no les pasa solo a las multinacionales. Una pyme, un empresario o una empresa familiar viven lo mismo a otra escala.
Dos compañías con balances casi idénticos pueden inspirar niveles de confianza muy diferentes según lo que aparezca de ellas en Internet.
Las pymes, las más expuestas
La pequeña y mediana empresa es especialmente vulnerable a este fenómeno.
En una gran corporación, la reputación de un directivo rara vez define cómo se ve a toda la organización. En una pyme sucede lo contrario: la empresa se identifica con su fundador, su administrador o sus socios principales.
Por eso, cuando un banco estudia una operación importante, no mira solo la compañía. Mira también a quién hay detrás.
Tres situaciones, frecuentes en la práctica, lo ilustran:
- El administrador que fue investigado y salió absuelto. Al buscar su nombre, la primera página muestra el titular de la imputación. La sentencia absolutoria, publicada años después, apenas tuvo eco y no aparece en las primeras posiciones.
- La empresa familiar con un concurso de acreedores en 2012. La empresa cumplió el convenio y hoy está saneada, pero el edicto del concurso y las noticias de la época siguen siendo lo primero que sale al buscarla.
- El socio que se vio arrastrado a un conflicto ajeno. Una disputa societaria o familiar con repercusión mediática en la que tuvo un papel secundario sigue ligando su nombre a palabras como «fraude» o «demanda».
Aunque estos hechos ya no tengan ninguna relevancia práctica, pueden seguir generando dudas mucho tiempo después.
El problema no son solo las noticias falsas
Se suele pensar que solo los contenidos falsos dañan la reputación. La experiencia demuestra que no es así.
Muchas veces el problema viene de informaciones que fueron ciertas en su día pero que ya no reflejan la realidad.
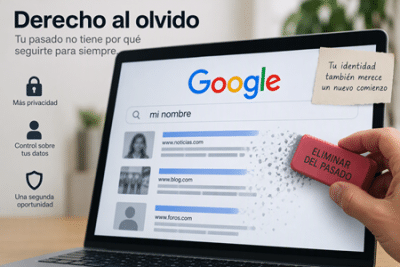
El caso que dio origen al derecho al olvido en Europa es un buen ejemplo. A finales de los noventa, un periódico publicó un anuncio sobre la subasta de bienes de un ciudadano español por deudas con la Seguridad Social. La deuda se saldó, pero quince años después buscar su nombre en Google seguía llevando a ese anuncio. En 2014, el Tribunal de Justicia de la Unión Europea le dio la razón en la sentencia Google Spain: los buscadores deben retirar los enlaces a información personal que haya dejado de ser adecuada, pertinente o actual.
Lo llamativo es que el origen del derecho al olvido fuera, justamente, un problema de solvencia: una deuda pagada que Internet seguía mostrando como si estuviera pendiente.
Los ejemplos son incontables. Un empresario investigado y luego exonerado. Una empresa que pasó dificultades hace diez años y se recuperó del todo. Un pleito que terminó a favor del afectado.
En todos ellos, el titular inicial suele tener mucha más visibilidad que la resolución que vino después.
Internet conserva el pasado con una eficacia extraordinaria. Y el mercado suele juzgar por lo primero que encuentra.
Cuando la reputación pesa en una inversión
Esta preocupación va mucho más allá de la banca.
Fondos de private equity y venture capital, family offices e inversores institucionales llevan años incorporando el análisis reputacional a sus procesos de due diligence. Antes de comprometer millones de euros, lo habitual es revisar:
- noticias publicadas en medios;
- litigios pasados;
- conflictos con reguladores;
- presencia digital;
- menciones negativas;
- actividad pública de directivos y administradores.
Pongamos un caso. Un fondo analiza la entrada en el capital de una empresa industrial con buenas cifras. El informe de due diligence reputacional detecta que el consejero delegado aparece en varios foros acusado por antiguos empleados de prácticas laborales abusivas. Las acusaciones nunca llegaron a los tribunales. Aun así, el comité de inversión pide entrevistas adicionales, revisa los procedimientos internos y exige cláusulas específicas en el pacto de socios. La operación se retrasa meses y el precio se renegocia a la baja.
En ciertas operaciones, una posible contingencia reputacional despierta más preguntas que un mal trimestre.
No porque tenga por fuerza consecuencias jurídicas, sino porque añade incertidumbre. Y a los inversores la incertidumbre no les gusta nada.
La inteligencia artificial agrava el problema
A todo esto se suma un factor nuevo: la inteligencia artificial.
Antes había que localizar, leer y contextualizar a mano la información disponible en Internet. Hoy, herramientas como ChatGPT, Perplexity o los resúmenes que Google muestra antes de los resultados recopilan, sintetizan y conectan datos de muchas fuentes en segundos.
Esto cambia las reglas del juego:
- Si un analista pregunta a una IA «¿qué sabes de la empresa X y de su administrador?», puede recibir un resumen en el que una noticia de 2015 ocupa el mismo espacio que la trayectoria de la empresa en la última década.
- La IA no siempre distingue entre una imputación y una condena, ni entre un procedimiento abierto y uno archivado. Además, puede mezclar a personas que se llaman igual.
- Una referencia negativa aislada, enterrada en la quinta página de Google, puede acabar en la primera línea de un resumen automático.
Un conflicto olvidado puede reaparecer en plena due diligence. Una mención negativa aislada puede parecer mucho más importante de lo que es.
La huella digital de empresas y directivos nunca había sido tan visible. Ni había pesado tanto.
La reputación digital como activo financiero
Por todo esto, cada vez más empresas gestionan su reputación online igual que sus riesgos fiscales, laborales o financieros.
Ya no se trata de cuestiones menores, sino de herramientas para proteger el patrimonio. Entre ellas:
- vigilar lo que aparece al buscar la empresa y a sus directivos;
- eliminar contenidos ilícitos;
- desindexar información obsoleta cuando la ley lo permite;
- ejercer el derecho al olvido;
- actualizar las hemerotecas digitales para que recojan el desenlace de cada asunto, y no solo su comienzo.
Aquí entran en juego firmas especializadas como IDNtt, que actúan cuando lo que dice Internet ha dejado de reflejar la realidad de personas y empresas. Su trabajo consiste en ayudar a directivos, empresarios y compañías a reducir el impacto de contenidos perjudiciales, desactualizados o con una visibilidad desproporcionada que pueden afectar a decisiones económicas importantes.
Lo ideal es hacerlo con antelación. Revisar la propia huella digital seis meses antes de una ronda de financiación, una refinanciación o la venta de la empresa da margen para corregir lo que haga falta. Hacerlo cuando el banco ya ha planteado sus dudas suele llegar tarde.
Porque ya no se trata solo de proteger una imagen. Se trata de proteger la capacidad de conseguir financiación, atraer inversores y generar confianza.
El primer análisis de riesgos ya no se hace en el banco
Hace veinte años, una empresa conseguía financiación sobre todo gracias a sus números. Hoy sigue siendo así.
Pero cada vez es más común que la primera impresión no venga del balance, sino de una pantalla.
Antes de la reunión. Antes del comité de riesgos. Antes incluso de abrir las cuentas.
Alguien busca un nombre en Google, o se lo pregunta a una inteligencia artificial.
Y en ese momento empieza de verdad la evaluación.
Por eso la reputación digital ya no es solo un asunto de marketing o comunicación corporativa. Se ha convertido en un activo financiero en toda regla.
Es uno de esos activos invisibles que no figuran en el balance, pero que, llegado el momento, pueden decidir si una empresa obtiene financiación o se queda sin ella.
Más información:
IDNtt – mdoria@idntt.net – https://idntt.net
Teléfono: +34 666 938 282
Formulario de consultas: https://idntt.net/abogados_especialistas_eliminacion_contenidos_reputacion_online/